Cet article explore comment devenir rentier avec un capital de 300 000 euros. Une analyse approfondie des stratégies potentielles est présentée, incluant des investissements diversifiés et des placements bancaires aux États-Unis. Un tableau comparatif des offres bancaires américaines éclaire les lecteurs sur les options disponibles pour maximiser leur retour sur investissement, et les conditions de bonus des comptes bancaires sont expliquées pour guider les choix financiers.
Devenir rentier est un objectif attrayant pour beaucoup, permettant de vivre de ses rentes sans dépendre d'un emploi traditionnel. Avec un capital de 300 000 euros, plusieurs stratégies financières peuvent être envisagées pour atteindre cette indépendance. Le concept de rentier implique non seulement d'accumuler un capital, mais également de le faire fructifier de manière à générer des revenus passifs durables. Cet article examine ces options, mettant un accent particulier sur les placements bancaires aux États-Unis, qui offrent des bonus intéressants pour l'ouverture de comptes.
Pour devenir rentier, il est crucial d'adopter une stratégie d'investissement bien pensée. La diversification est le maître-mot : l'immobilier, les actions, les obligations, et les produits structurés sont autant de piliers à considérer. Ces placements permettent non seulement de générer des revenus passifs, mais aussi de réduire les risques en diluant les investissements à travers différents secteurs. Un portefeuille bien diversifié peut inclure des centaines, voire des milliers de titres, de biens immobiliers ou d'autres actifs, minimisant l’impact de la volatilité sur l’ensemble de votre investissement.
Un pan essentiel de cette stratégie est de tirer parti des offres bancaires avantageuses pour maximiser le rendement de ses investissements. Aux États-Unis, plusieurs établissements financiers proposent des comptes bancaires associés à des bonus intéressants à l’ouverture. Les États-Unis adoptent souvent des stratégies innovantes pour attirer de nouveaux clients, en proposant des incitations financières qui peuvent considérablement améliorer le rendement d'un capital initial. Voici un tableau comparatif des offres les plus notables :
| Banque | Type de Compte | Conditions de Bonus | Montant du Bonus |
|---|---|---|---|
| Bank of America | Compte Personnel | Dépôt minimum de $2,000 en 90 jours | $200 |
| Chase Bank | Total Checking Account | Un dépôt direct en 90 jours | $300 |
| Citibank | Regular Checking Account | Deux dépôts directs totalisant $6,000+ en 90 jours | $450 |
| Wells Fargo | Everyday Checking Account | $1,000 en dépôts directs en 90 jours | $300 |
Source : Consultez les sites des banques respectives pour plus d'informations et postuler pour ces comptes.
Pour bénéficier des bonus de bienvenue des banques américaines, certaines étapes sont généralement requises. La majorité demande un dépôt direct d’un montant spécifique dans les premiers mois suivant l'ouverture du compte. Par exemple, la Bank of America requiert un dépôt de $2,000 en 90 jours pour un bonus de $200, tandis que Citibank accorde un bonus de $450 pour des dépôts totalisant $6,000. Pour maximiser ces opportunités, il est important de planifier ces dépôts à l'avance, en s'assurant que les fonds sont disponibles pour répondre aux exigences de chaque banque.
L'immobilier est souvent considéré comme l'un des investissements les plus solides pour générer des flux de trésorerie passifs. En tant que rentier, investir dans l'immobilier peut prendre diverses formes, y compris :
Investir dans l'immobilier nécessite une recherche approfondie et une planification rigoureuse. Les aspects à prendre en compte incluent les coûts d'entretien, la gestion des locataires, et la nécessité d'une certaine liquidité pour faire face aux imprévus. Cependant, un bon choix immobilier peut assurer un revenu stable et une appréciation à long terme.
Les actions et les obligations représentent une autre facette des investissements à considérer pour un futur rentier. Les actions offrent la possibilité de gains en capital et de dividendes, tandis que les obligations apportent une sécurité et une prévisibilité des flux de trésorerie. Voici quelques axes à explorer :
En combinant une approche équilibrée en actions et en obligations, un investisseur peut non seulement se protéger contre les risques inhérents à chaque marché, mais aussi profiter d'opportunités croissantes. L'ajout d'actions et d'obligations au portefeuille ajoute de la résilience et réduit les fluctuations globales des rendements.
Structurer un portefeuille pour devenir rentier ne se limite pas à choisir divers actifs. Il s'agit également de gérer efficacement ces investissements de manière proactive. Il est conseillé de suivre quelques étapes clés :
La gestion d'un portefeuille de rentier nécessite une approche active et une bonne compréhension des marchés financiers. Plus vous êtes impliqué dans la gestion de vos investissements, plus vous serez en mesure d'optimiser vos rendements.
Devenir rentier avec 300 000 euros est un objectif réaliste avec une gestion financière avisée. L’optimisation des placements et la diversification des actifs demeurent essentielles. Les offres de bonus bancaires représentent un potentiel additionnel non négligeable pour améliorer ses revenus passifs, en particulier si l'on est prêt à explorer des options internationales. N'oubliez pas de bien vérifier les conditions spécifiques pour éviter tout malentendu.
Il est également crucial de prendre en considération les frais associés à chaque type d’investissement, qu’il s’agisse de frais de gestion pour les fonds, de taxes sur les gains réalisés ou d’autres coûts d’opération. La prise de décisions éclairées sur ces aspects contribuera à une rentabilité accrue de votre portefeuille.
L'information ci-dessus provient de ressources en ligne, avec les données datant d'octobre 2023. Ces faits peuvent changer avec le temps et selon la région. Il est conseillé de vérifier les sites officiels ou de contacter le service clientèle pour obtenir les informations les plus récentes avant d'ouvrir un compte. De plus, certaines récompenses peuvent n'être accessibles qu'à certaines régions ou être soumises à d'autres restrictions.
Liens de référence :
Pour les investisseurs souhaitant approfondir leurs connaissances, plusieurs ressources et outils sont disponibles pour aider à naviguer dans le monde difficile de l'investissement. Des sites web éducatifs tels que Investopedia offrent des articles, des tutoriels et des explications sur des concepts variés liés à la finance et à l’investissement. L'utilisation des simulateurs d'investissement peut également offrir une excellente opportunité de test sans risquer de capital réel.
De plus, des applications mobiles telles que Robinhood ou Acorns facilitent l'accès aux marchés financiers pour les petits investisseurs, les aidant à acheter des actions et à créer facilement un portefeuille diversifié. Ces outils sont particulièrement avantageux pour ceux qui débutent et qui n'ont pas encore une compréhension robuste des marchés.
Bien que l’investissement puisse offrir de belles opportunités de rendements, il est aussi essentiel de comprendre les risques associés. Tout investissement comporte des risques, qu'ils soient liés à la volatilité du marché, aux fluctuations économiques ou même à des événements inattendus comme des crises sanitaires ou économiques. Être conscient des risques vous aidera non seulement à prendre des décisions éclairées, mais également à adopter des stratégies de protection, telles que l'assurance sur les investissements ou l'élaboration d'un plan de diversification solide.
Les investisseurs doivent également rester informés des erreurs courantes à éviter, telles que acheter sur un coup de tête sans faire de recherche préalable, ne pas établir d'objectifs financiers clairs, ou vouloir "timing" le marché. Adopter une approche disciplinée et axée sur le long terme est généralement la clé pour réussir investisseur.
Pour ceux qui se sentent dépassés ou hésitants face à la complexité des marchés financiers, faire appel à un conseiller en investissement peut être une bonne option. Ces professionnels peuvent fournir des conseils personnalisés, aider à élaborer un plan d’investissement adapté à vos objectifs financiers et répondre à vos préoccupations relatives au risque. Bien que ces services aient un coût, les conseils d’un expert peuvent souvent compenser largement les frais associés en maximisant les rendements et en minimisant les pertes.
Il existe également divers types de conseillers : les planificateurs financiers, qui vous aident à établir une feuille de route financière à long terme, et les gestionnaires de placement, qui s'occupent de la gestion quotidienne de votre portefeuille. Choisissez judicieusement en fonction de vos besoins personnels et de votre niveau d'expérience.
Atteindre le statut de rentier avec un capital de 300 000 euros nécessite une approche stratégique et réfléchie de vos investissements. En comprenant les divers instruments financiers, en diversifiant vos placements, et en profitant des opportunités que les marchés offrent, il est tout à fait possible de construire une future autonomie financière. N'oubliez pas que l'éducation financière est un processus continu ; restez curieux et ouvert aux nouvelles idées, et n'hésitez pas à ajuster votre stratégie à mesure que vous progressez dans votre parcours vers la liberté financière.



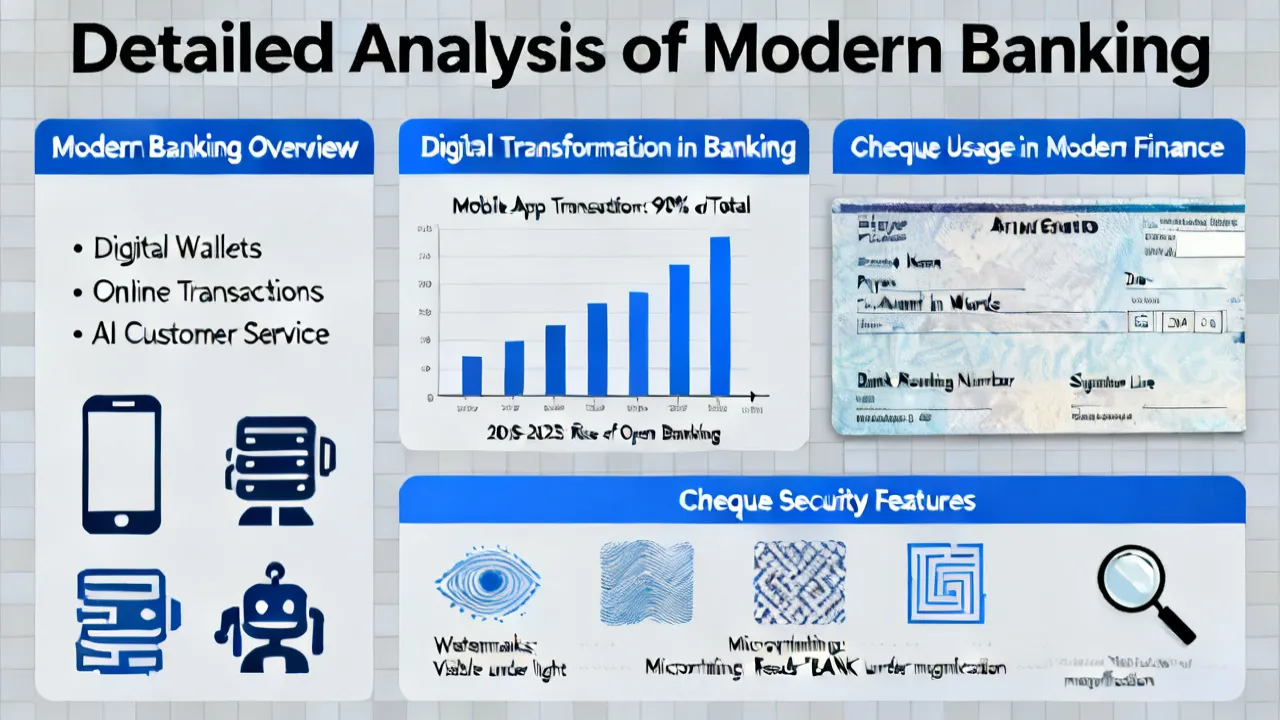
This guide explores the significance of cheques in the present financial landscape, offering an expert's insight into their enduring role even as digital transactions grow. A cheque, as detailed on Wikipedia, is a written, dated, and signed instrument that directs a bank to pay a specific sum of money to the bearer. The article provides a comprehensive analysis and comparison of bank offers alongside the role of cheques today.
Este artículo ofrece una guía completa sobre el Sistema de Cuentas por Cobrar, un componente crucial para la gestión financiera eficaz en empresas. Las cuentas por cobrar son activos de las empresas, representando ingresos futuros esperados. Por lo tanto, administrarlas adecuadamente es esencial para mantener el flujo de caja y topar la salud financiera general de una organización.
This guide explores the seamless process of opening a BSBD account online, detailing major banks' offerings and account bonuses. BSBD accounts, or Basic Savings Bank Deposit Accounts, cater to individuals seeking accessible banking solutions with minimal charges. This article outlines the bonus opportunities available from leading American banks and how to maximize these benefits when opening an account online.
Este artículo analiza en profundidad el Sistema de Cuentas por Cobrar, esencial para la gestión financiera eficaz de una empresa. Abordaremos cómo las entidades financieras en los Estados Unidos, tales como Bank of America, Chase Bank, Citibank, Wells Fargo, SoFi Bank y Capital One Bank, ofrecen incentivos a través de cuentas de cheques para optimizar esta gestión. Los lectores obtendrán información valiosa sobre estrategias para maximizar estos beneficios bancarios mientras manejan eficientemente sus cuentas por cobrar.
This guide delves into the process of online bank account openings, highlighting different offers from banks in the United States. The "Bsbd Account Opening Online" signifies the ease and efficiency of opening bank accounts digitally, making banking more accessible and convenient in today's fast-paced world.
This guide provides comprehensive insights into online bank accounts, with a focus on the functionality and significance of cheques. Originally, cheques have been essential financial instruments, defined as written orders directing banks to pay a specific amount. In the digital era, their use has evolved, partly due to the increasing demand for online banking. This article also includes a comparison of major US banks offering bonuses for new account openings.

