La cuenta BBVA Nómina es una opción bancaria que ofrece múltiples beneficios a sus usuarios, incluyendo la facilidad de administración en línea y bonificaciones atractivas. Dentro de este contexto financiero, se compara el producto con servicios similares de bancos en EE. UU., destacando sus condiciones y requisitos para obtener bonificaciones.

El mundo de las finanzas personales está en constante evolución, y los productos bancarios deben adaptarse a las necesidades cambiantes de los consumidores. La cuenta BBVA Nómina se posiciona como una opción ideal para quienes buscan gestionar sus finanzas de manera eficiente. Este artículo analiza sus ventajas y la compara con otras cuentas bancarias disponibles en el mercado de EE. UU., brindando una mirada más profunda a cada uno de los aspectos que pueden influir en la toma de decisiones financieras.
En Estados Unidos, varios bancos ofrecen cuentas con bonificaciones por apertura. Este sector es altamente competitivo, lo que significa que los consumidores tienen muchas opciones a su disposición. A continuación, presentamos una tabla comparativa que resume las características principales de algunas de estas cuentas.
| Banco | Tipo de Cuenta | Condiciones para el Bono | Monto del Bono |
|---|---|---|---|
| Bank of America | Cuenta Personal de Cheques | Depositar al menos $2,000 en depósitos directos en 90 días | $200 |
| Chase Bank | Cuenta Total de Cheques | Un depósito directo de cualquier monto en 90 días | $300 |
| Citibank | Cuenta Regular de Cheques | Dos depósitos directos que sumen $6,000 en 90 días | $450 |
| Wells Fargo | Cuenta de Cheques Cotidiana | Depositar $1,000 en depósitos directos en 90 días | $300 |
| SoFi Bank | Cuenta de Cheques y Ahorros | Depositar $1,000 para un bono de $50 o $5,000 para un bono de $300 | $50-$300 |
| Capital One Bank | Cuenta 360 Checking | Dos depósitos directos de $500+ en 75 días con código promocional REWARD250 | $250 |
Fuente: Las condiciones anteriores son recopilaciones de datos de los sitios web de bancos, actualizadas a octubre de 2023.
Para aprovechar estas bonificaciones, es crucial comprender los requisitos específicos de cada banco. Así se evitan sorpresas desagradables y se asegura que el cliente cumple con las expectativas para recibir su bonificación. Aquí te ofrecemos un desglose más detallado del proceso para maximizar tus oportunidades de obtener las bonificaciones al abrir una cuenta bancaria:
La cuenta BBVA Nómina se erige como una opción conveniente para quienes buscan simplicidad y ventajas financieras. Al explorar otras opciones como las disponibles en EE. UU., los consumidores pueden tomar decisiones informadas que maximizan sus beneficios bancarios. Las cuentas de nómina son una excelente manera de mantener la salud financiera, no solo a través de la gestión diaria de gastos, sino también a través de la planificación a largo plazo para el crecimiento de ahorros y la inversión.
La información presentada aquí se basa en recursos en línea y está actualizada hasta octubre de 2023. Dicha información puede variar con el tiempo y según la región, por lo cual se recomienda revisar los sitios web oficiales de los bancos o contactar con atención al cliente para obtener la información más reciente antes de abrir una cuenta. Estos incentivos pueden estar sujetos a restricciones regionales o requerir condiciones adicionales.
A medida que revisamos la cuenta BBVA Nómina y cómo se compara con otras cuentas en los EE. UU., es esencial también reflexionar sobre la importancia de la gestión financiera integral. A menudo, el enfoque se reduce a simplemente abrir una cuenta y aprovechar los bonos. Sin embargo, para construir un camino sólido hacia la salud financiera, es vital no solo poner en práctica medidas para el ahorro, sino también educarse y aplicar una gestión holística.
La educación financiera se convierte en un componente crucial en esta ecuación. Al aprender sobre conceptos básicos como el interés compuesto, la diversificación de inversiones y la administración de deudas, los consumidores no solo pueden aprovechar mejor las cuentas ofrecidas, sino también establecer hábitos de gasto y ahorro más responsables.
Existen numerosos recursos disponibles para mejorar la educación financiera, como libros, cursos en línea, y seminarios. Estos pueden brindar herramientas valiosas que van más allá de la mera apertura de cuentas. Además, entender la diferencia entre inversiones cortas y largas, y cómo construir un presupuesto personal adaptado a las necesidades individuales son fundamentos que pueden traducirse en resultados significativos a largo plazo.
En la actualidad, la tecnología juega un papel fundamental en cómo administramos nuestras finanzas. La incorporación de aplicaciones móviles, billeteras digitales, y plataformas de gestión de inversiones han revolucionado la forma en que los consumidores logran un mejor control sobre sus finanzas. Con acceso instantáneo a balances de cuentas, presupuestos y opciones de inversión, los usuarios pueden tomar decisiones más informadas al instante. Las herramientas de administración de gastos son invaluables y pueden ayudar a los usuarios a ajustar sus hábitos basado en análisis detallados.
Por otro lado, la automatización está haciendo que el ahorro se vuelva más sencillo. Las cuentas bancarias modernas, como la BBVA Nómina, a menudo incluyen funciones automáticas que asignan un porcentaje de cada depósito a una cuenta de ahorros, promoviendo así la cultura del ahorro sin necesidad de pensar en ello. Al combinar estos aspectos tecnológicos con la educación financiera, los usuarios están mejor equipados para navegar el cambiante paisaje económico y aprovechar oportunidades de crecimiento financiero.
A la hora de decidir, es importante entender las diferencias entre cuentas de ahorro y cuentas de cheques. Ambos tipos tienen sus respectivos beneficios y limitaciones. Las cuentas de cheques están diseñadas esencialmente para la administración diaria; son ideales para acceder rápidamente a fondos y realizar pagos frecuentes. En contraste, las cuentas de ahorro, como su nombre indica, están pensadas para el ahorro a más largo plazo, generalmente ofreciendo tasas de interés más elevadas mientras que limitan el número de transacciones.
Cuando se configura una cuenta BBVA Nómina, es aconsejable considerar la posibilidad de abrir también una cuenta de ahorros o de inversión. Esto puede ayudar a diversificar las finanzas personales y proteger el gasto diario al tiempo que se impulsa un crecimiento gradual de los ahorros. Inclusive algunos bancos ofrecen incentivos adicionales si una cuenta de cheques y una de ahorros se mantienen juntas, lo que puede ser atractivo a largo plazo.
Siempre que realices la elección de una cuenta bancaria, hay múltiples factores a considerar. El requisito de saldo mínimo, los límites de transacciones, las tarifas y el acceso a la red de cajeros automáticos deben ser revisados cuidadosamente. Pero no menos importante, es crucial estar atento al servicio al cliente —el apoyo efectivo puede marcar una gran diferencia, especialmente en momentos de necesidad. Muchos clientes consideran las calificaciones de satisfacción como un factor determinante al momento de elegir un banco.
Finalmente, el monitoreo regular de las cuentas y el ahorro puede contribuir a evitar fraudes o errores. Con herramientas y aplicaciones adecuadas, los consumidores pueden estar al tanto de sus finanzas, actuando de manera proactiva en lugar de reactiva, lo que es una parte esencial en la gestión financiera responsable.
Culminamos este análisis con la visión de cómo el futuro de la banca personal está cambiando. La digitalización y la innovación en los servicios financieros están redefiniendo que es posible. Los consumidores deben prepararse para un entorno donde el acceso a tecnología financiera no solo hará que la gestión del dinero sea más fácil, sino también más intuitiva. Iniciativas como la banca abierta están llevando el control financiero a nuevas alturas, permitiendo a los consumidores optimizar sus opciones bancarias como nunca antes.
Con la cuenta BBVA Nómina como un ejemplo clave de cómo se presentan estos cambios, los consumidores pueden tomar decisiones más inteligentes sobre sus finanzas. Al respaldar su elección de cuentas bancarias con una sólida educación financiera y el uso eficaz de la tecnología, el camino hacia una vida financiera saludable se vuelve más claro y alcanzable.



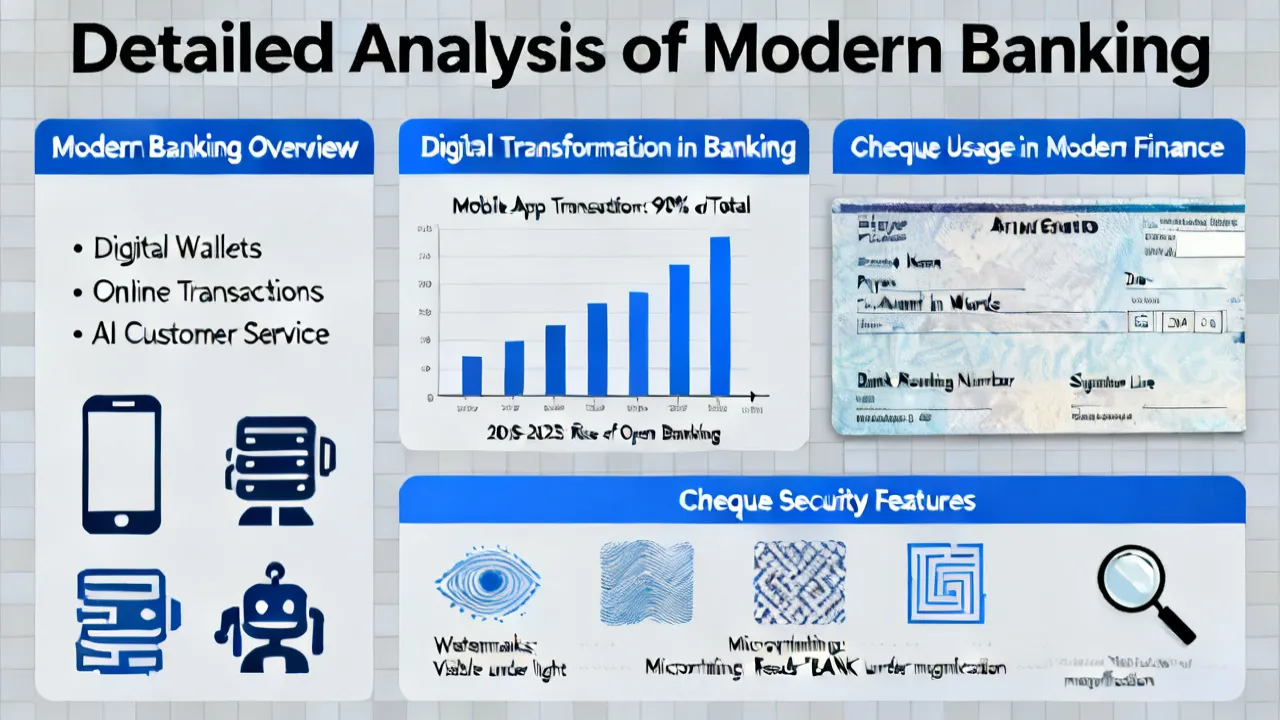
This guide explores the significance of cheques in the present financial landscape, offering an expert's insight into their enduring role even as digital transactions grow. A cheque, as detailed on Wikipedia, is a written, dated, and signed instrument that directs a bank to pay a specific sum of money to the bearer. The article provides a comprehensive analysis and comparison of bank offers alongside the role of cheques today.
Este artículo ofrece una guía completa sobre el Sistema de Cuentas por Cobrar, un componente crucial para la gestión financiera eficaz en empresas. Las cuentas por cobrar son activos de las empresas, representando ingresos futuros esperados. Por lo tanto, administrarlas adecuadamente es esencial para mantener el flujo de caja y topar la salud financiera general de una organización.
This guide explores the seamless process of opening a BSBD account online, detailing major banks' offerings and account bonuses. BSBD accounts, or Basic Savings Bank Deposit Accounts, cater to individuals seeking accessible banking solutions with minimal charges. This article outlines the bonus opportunities available from leading American banks and how to maximize these benefits when opening an account online.
Este artículo analiza en profundidad el Sistema de Cuentas por Cobrar, esencial para la gestión financiera eficaz de una empresa. Abordaremos cómo las entidades financieras en los Estados Unidos, tales como Bank of America, Chase Bank, Citibank, Wells Fargo, SoFi Bank y Capital One Bank, ofrecen incentivos a través de cuentas de cheques para optimizar esta gestión. Los lectores obtendrán información valiosa sobre estrategias para maximizar estos beneficios bancarios mientras manejan eficientemente sus cuentas por cobrar.
This guide delves into the process of online bank account openings, highlighting different offers from banks in the United States. The "Bsbd Account Opening Online" signifies the ease and efficiency of opening bank accounts digitally, making banking more accessible and convenient in today's fast-paced world.
This guide provides comprehensive insights into online bank accounts, with a focus on the functionality and significance of cheques. Originally, cheques have been essential financial instruments, defined as written orders directing banks to pay a specific amount. In the digital era, their use has evolved, partly due to the increasing demand for online banking. This article also includes a comparison of major US banks offering bonuses for new account openings.

