La gestión de cuentas por cobrar es crucial para optimizar el flujo de caja y mantener la solvencia financiera de las empresas. Se centra en la administración eficiente y controlada de las deudas que terceros tienen con la empresa. Esta guía muestra también cómo optar a bonificaciones de apertura de cuenta en bancos estadounidenses, destacando diferentes requisitos y montos de bonificación.

La gestión de cuentas por cobrar es un elemento crítico en las finanzas empresariales. Representa las cantidades que una empresa tiene derecho a recibir por bienes o servicios ya entregados. Una gestión eficaz garantiza un flujo de caja adecuado, reduce el riesgo de incobrabilidad y mejora la liquidez de la empresa. En un entorno empresarial cada vez más competitivo, las empresas no pueden permitirse ignorar el proceso de cobranza, que no solo afecta las finanzas, sino que también puede influir en la satisfacción del cliente y la reputación de la empresa en el mercado.
El proceso de gestión de cuentas por cobrar comienza una vez que se ha realizado una venta a crédito. Desde ese momento, es fundamental contar con un sistema estructurado que permita hacer seguimiento a las deudas y garantizar su recuperación en el menor tiempo posible. Cada día que una factura permanece sin cobrar puede significar un impacto negativo en el flujo de caja y, en consecuencia, en las operaciones diarias de la empresa. De esta manera, una gestión eficaz no solo implica enviar recordatorios a los clientes, sino también establecer relaciones de confianza que permitan anticipar y resolver posibles problemas de pago.
Para gestionar las cuentas por cobrar eficazmente, es esencial establecer políticas de crédito claras y realizar seguimientos proactivos de las facturas pendientes. Las empresas deben monitorizar cuidadosamente el tiempo promedio de cobro para minimizar los riesgos de impago y fortalecer las relaciones con los clientes mediante una comunicación efectiva. A continuación, describimos algunas prácticas recomendadas:
Impulsar estas prácticas en la gestión de cuentas por cobrar no solo brinda una mejor organización interna, sino que además refuerza la proactividad de una empresa en el manejo de sus recursos financieros. Esto, a su vez, contribuye a la creación de relaciones comerciales más sólidas y duraderas.
Diversos bancos de Estados Unidos ofrecen bonificaciones al abrir una cuenta, las cuales pueden ser una excelente oportunidad para aumentar el capital personal. A continuación, se presenta un cuadro comparativo que muestra los tipos de cuentas, condiciones de bonificación y montos ofertados por principales bancos:
| Banco | Tipo de Cuenta | Condiciones de Bonificación y Monto |
|---|---|---|
| Bank of America | Cuenta Corriente Personal | Depósito de $2,000 en 90 días para $200 de bonificación |
| Chase Bank | Total Checking Account | Depositar cualquier cantidad en 90 días para $300 de bonificación |
| Citibank | Regular Checking Account | Dos depósitos directos de $6,000 en 90 días para $450 de bonificación |
| Wells Fargo | Everyday Checking Account | Depósito de $1,000 en 90 días para $300 de bonificación |
| SoFi Bank | Checking and Savings Account | Depósito de $1,000 para $50 o $5,000 para $300 en bonificaciones |
| Capital One Bank | 360 Checking Account | Usar código REWARD250 y dos depósitos de $500 para $250 de bonificación |
source: [Bank of America](https://www.bankofamerica.com/deposits/checking/), [Chase Bank](https://accounts.chase.com/consumer/raf/online/rafoffers?key=1934238931), [Citibank](https://online.citi.com/US/ag/banking/checking-account), [Wells Fargo](https://www.wellsfargo.com/checking/), [SoFi Bank](https://www.sofi.com/banking/), [Capital One Bank](https://www.capitalone.com/bank/checking-accounts/online-checking-account/).
Las bonificaciones son una excelente forma de maximizar el valor de su nueva cuenta bancaria. Sin embargo, es importante leer los términos y condiciones específicos de cada oferta, ya que pueden incluir restricciones como requisitos de saldo mínimo, tarifas de mantenimiento mensual o limitaciones de disponibilidad según la región. Además, algunas cuentas pueden requerir un uso frecuente de la misma para mantener la bonificación, por lo que es esencial comprender qué implica cada oferta antes de tomar una decisión.
La gestión de cuentas por cobrar y las bonificaciones bancarias no se limitan solo a mantener el flujo de caja y maximizar el valor de las cuentas, sino que también influyen directamente en las decisiones de inversión de una empresa. Un flujo de caja saludable proporciona a la empresa la capacidad de invertir en nuevas oportunidades, expandir su negocio, y mejorar sus productos y servicios. Por el contrario, si la gestión de cuentas por cobrar no se maneja adecuadamente, puede llevar a la situación de no poder financiar proyectos de crecimiento.
Cada decisión financiera debe ser vista en el contexto más amplio de la estrategia de negocio. Por lo tanto, las empresas deben mirar más allá de la simple recuperación de cuentas y contemplar cómo estos aspectos pueden facilitar el desarrollo de nuevas oportunidades de inversión, así como diversificar fuentes de ingresos. Esto podría incluir la inversión en tecnologías que ayuden a automatizar el proceso de cobranza, permitiendo a los equipos enfocar su tiempo en interacciones más valiosas y en la expansión del negocio.
La gestión eficaz de cuentas por cobrar, junto con la optimización de las oportunidades de bonificación ofrecidas por bancos estadounidenses, puede generar grandes beneficios para empresas e individuos. Una gestión proactiva y estratégica del capital, a través de una cobranza adecuada y el aprovechamiento de las bonificaciones, no solo contribuye a una mayor liquidez, sino que también sienta las bases para un crecimiento sostenido. La clave está en mantenerse informado sobre las condiciones específicas, planificar adecuadamente cada decisión financiera y aprovechar los recursos disponibles para asegurar un futuro financiero saludable. Las empresas que lo hacen no solo sobreviven, sino que prosperan en un entorno empresarial cambiante.
1). La información proporcionada proviene de recursos en línea y está actualizada hasta octubre de 2023. 2). Dicha información puede variar con el tiempo y según la región. Se recomienda verificar los sitios web oficiales de los bancos o contactar con atención al cliente para obtener información actualizada antes de abrir una cuenta. Algunas recompensas pueden estar disponibles solo en regiones específicas o pueden tener otras restricciones. La gestión adecuada de cuentas por cobrar y las decisiones financieras deben siempre adaptarse a las necesidades específicas de cada negocio e individuo.
Referencias: [Bank of America](https://www.bankofamerica.com/deposits/checking/), [Chase Bank](https://accounts.chase.com/consumer/raf/online/rafoffers?key=1934238931), [Citibank](https://online.citi.com/US/ag/banking/checking-account), [Wells Fargo](https://www.wellsfargo.com/checking/), [SoFi Bank](https://www.sofi.com/banking/), [Capital One Bank](https://www.capitalone.com/bank/checking-accounts/online-checking-account/).



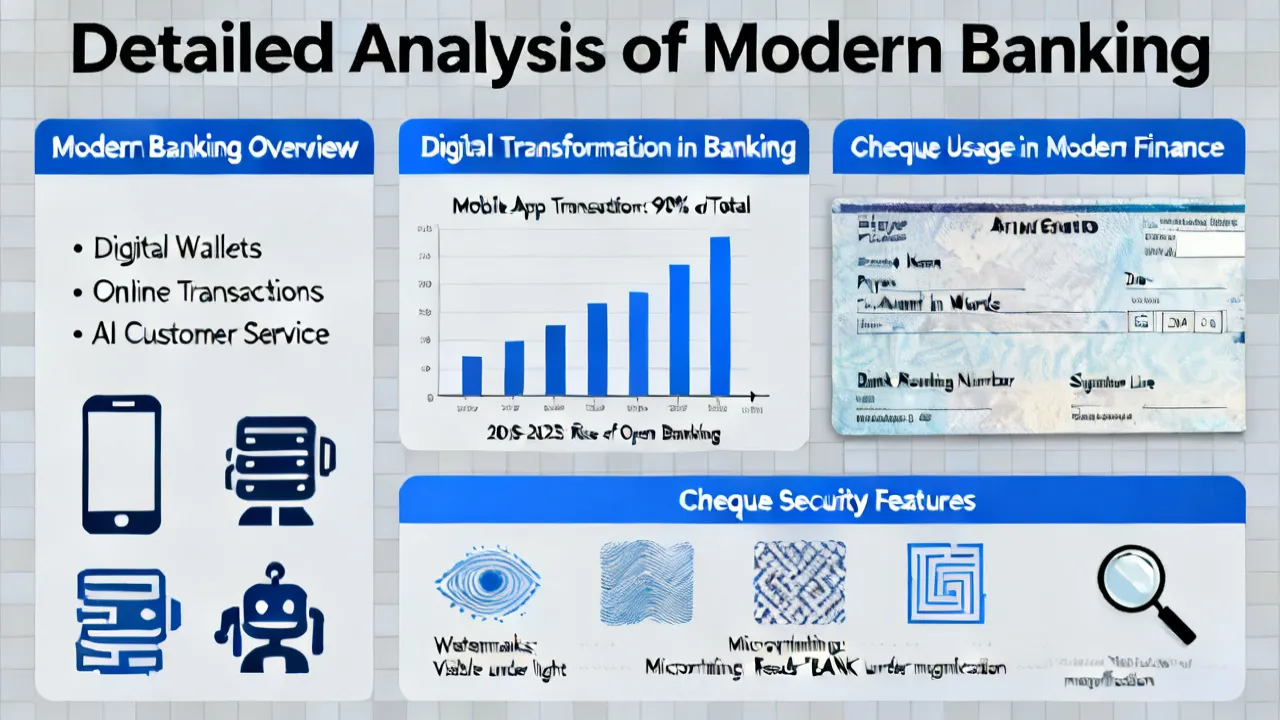
This guide explores the significance of cheques in the present financial landscape, offering an expert's insight into their enduring role even as digital transactions grow. A cheque, as detailed on Wikipedia, is a written, dated, and signed instrument that directs a bank to pay a specific sum of money to the bearer. The article provides a comprehensive analysis and comparison of bank offers alongside the role of cheques today.
Este artículo ofrece una guía completa sobre el Sistema de Cuentas por Cobrar, un componente crucial para la gestión financiera eficaz en empresas. Las cuentas por cobrar son activos de las empresas, representando ingresos futuros esperados. Por lo tanto, administrarlas adecuadamente es esencial para mantener el flujo de caja y topar la salud financiera general de una organización.
This guide explores the seamless process of opening a BSBD account online, detailing major banks' offerings and account bonuses. BSBD accounts, or Basic Savings Bank Deposit Accounts, cater to individuals seeking accessible banking solutions with minimal charges. This article outlines the bonus opportunities available from leading American banks and how to maximize these benefits when opening an account online.
Este artículo analiza en profundidad el Sistema de Cuentas por Cobrar, esencial para la gestión financiera eficaz de una empresa. Abordaremos cómo las entidades financieras en los Estados Unidos, tales como Bank of America, Chase Bank, Citibank, Wells Fargo, SoFi Bank y Capital One Bank, ofrecen incentivos a través de cuentas de cheques para optimizar esta gestión. Los lectores obtendrán información valiosa sobre estrategias para maximizar estos beneficios bancarios mientras manejan eficientemente sus cuentas por cobrar.
This guide delves into the process of online bank account openings, highlighting different offers from banks in the United States. The "Bsbd Account Opening Online" signifies the ease and efficiency of opening bank accounts digitally, making banking more accessible and convenient in today's fast-paced world.
This guide provides comprehensive insights into online bank accounts, with a focus on the functionality and significance of cheques. Originally, cheques have been essential financial instruments, defined as written orders directing banks to pay a specific amount. In the digital era, their use has evolved, partly due to the increasing demand for online banking. This article also includes a comparison of major US banks offering bonuses for new account openings.

