La gestión de cuentas por cobrar es integral para la salud financiera de las empresas, asegurando el flujo de efectivo y minimizando los riesgos de impago. Esta disciplina implica un seguimiento proactivo de las facturas pendientes y la aplicación de políticas de crédito adecuadas, y es esencial para generar continuidad operativa y evitar problemas de liquidez.

La gestión de cuentas por cobrar es un pilar fundamental para mantener la estabilidad financiera de cualquier organización. En términos simples, se refiere al conjunto de procesos dedicados a la administración eficaz de los ingresos que una empresa espera recibir, asegurando que las operaciones continúen sin trabas y los recursos financieros no se vean comprometidos. Una gestión eficaz de cuentas por cobrar no solo ayuda a mantener un flujo de efectivo positivo, sino que también optimiza la relación con los clientes al permitir una comunicación clara y efectiva sobre las expectativas de pago.
Un manejo efectivo de las cuentas por cobrar es crucial debido a su impacto directo en el flujo de caja. La liquidez de una empresa depende en gran medida de cómo se gestionen las deudas de los clientes. Sin una estrategia adecuada, las empresas pueden enfrentar serios desafíos de liquidez, lo que podría llevar a un ciclo de problemas financieros severos. La morosidad en los pagos puede afectar la capacidad de financiar operaciones diarias, invertir en nuevas oportunidades o cumplir compromisos con proveedores y acreedores.
Además de los desafíos financieros, está la cuestión de la administración del tiempo y los recursos. Las empresas pequeñas o medianas, en particular, pueden encontrarse en una posición vulnerable si no cuentan con personal o sistemas adecuados para gestionar las cuentas por cobrar, lo que puede resultar en un desperdicio significativo de tiempo y recursos que podría invertirse en otras áreas productivas del negocio.
Para quienes buscan abrir cuentas bancarias que complementen sus estrategias financieras, las bonificaciones por apertura de cuenta pueden ser un atractivo adicional. Consideremos algunas de las principales ofertas actuales:
| Banco | Tipo de Cuenta | Requisitos de Bonificación | Monto de la Bonificación |
|---|---|---|---|
| Bank of America | Checking Personal | Depositar al menos $2,000 en depósitos directos en 90 días. | $200 |
| Chase Bank | Checking Total | Realice al menos un depósito directo de cualquier monto en 90 días. | $300 |
| Citibank | Checking Regular | Completar dos depósitos directos de $6,000 o más en 90 días. | $450 |
| Wells Fargo | Checking Everyday | Depositar un total de $1,000 en depósitos directos en 90 días. | $300 |
| SoFi Bank | Checking y Savings | Depositar $1,000 para $50 de bonificación o $5,000 para $300 de bonificación en depósitos directos. | $50-$300 |
| Capital One Bank | Checking 360 | Usar código promo REWARD250 y hacer dos depósitos de $500+ en 75 días. | $250 |
source: www.example.com
La gestión adecuada de las cuentas por cobrar no solo protege la liquidez, sino que también mejora el rendimiento financiero general de la organización. Implementar estrategias efectivas y estar al tanto de las oportunidades disponibles, como las ofertas de cuentas bancarias, pueden proporcionar un beneficio financiero adicional para las empresas y sus empleados. La importancia de estas prácticas se amplía cuando consideramos los impactos a largo plazo en la relación con los clientes: un enfoque proactivo en la cobranza puede resultar en clientes más satisfechos y leales.
Además de las metodologías previamente discutidas, existen varias recomendaciones que pueden enriquecer el proceso de gestión de cuentas por cobrar:
Es esencial evaluar regularmente a los proveedores de servicios financieros con los que trabaja la empresa, como bancos y empresas de facturación. Las condiciones de las cuentas, tarifas, y servicios ofrecidos deben ser revisados y comparados con otras opciones en el mercado. Este análisis puede incluir:
Hoy en día, adoptar prácticas sostenibles no solo es beneficioso desde el punto de vista ético, sino que también puede ser un argumento de venta atractivo. Considerar la sostenibilidad en la gestión de cuentas por cobrar puede incluir:
Incorporar inversiones en RSE puede resultar en mayores ingresos a largo plazo. La gestión de cuentas por cobrar no solo implica cobrar dinero, sino que también se trata de crear una imagen positiva para la empresa. Las prácticas de RSE pueden enriquecer la percepción de la marca, generando lealtad de los clientes y atrayendo mejores relaciones comerciales. Adoptar una postura proactiva acerca de cómo la empresa interactúa con su comunidad y sus clientes puede influir en la disposición de los clientes a pagar sus cuentas puntualmente.
La gestión de cuentas por cobrar es un proceso multifacético que requiere atención continua y estrategia. Implementando las mejores prácticas, aprovechando la tecnología y cultivando relaciones saludables con los clientes, las empresas no solo pueden asegurar su liquidez, sino también ofrecer un valor duradero tanto a sus clientes como a sus empleados. Cada esfuerzo en optimizar esta gestión contribuirá no solo a la estabilidad financiera interna, sino que también fortalecerá la reputación y el destino a largo plazo de la organización.
Descargo de responsabilidad: La información anterior proviene de recursos en línea y los datos son de octubre de 2023. Esta información puede variar con el tiempo y según la región. Se recomienda verificar los sitios web oficiales de los bancos o contactar servicio al cliente para obtener la información más actualizada antes de abrir una cuenta. Además, algunas recompensas pueden estar disponibles solo en regiones específicas o tener otras restricciones.
Enlaces de referencia: Bank of America, Chase Bank, Citibank, Wells Fargo, SoFi Bank, Capital One Bank



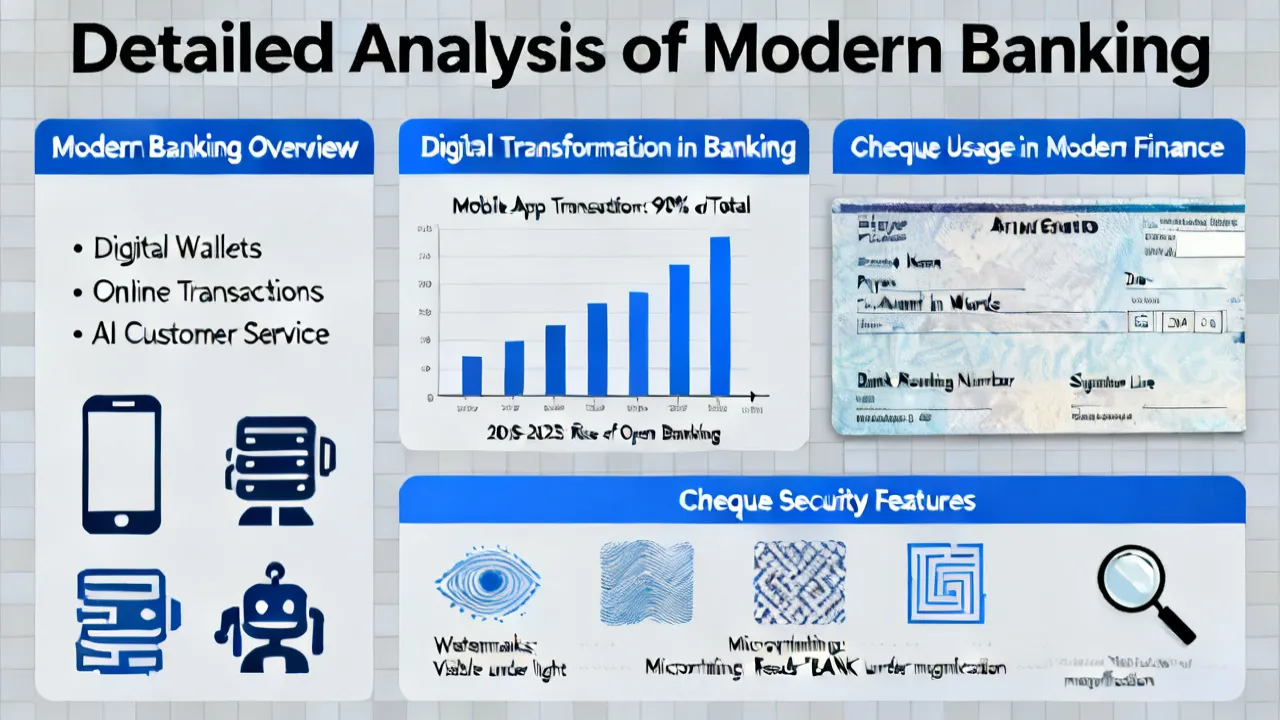
This guide explores the significance of cheques in the present financial landscape, offering an expert's insight into their enduring role even as digital transactions grow. A cheque, as detailed on Wikipedia, is a written, dated, and signed instrument that directs a bank to pay a specific sum of money to the bearer. The article provides a comprehensive analysis and comparison of bank offers alongside the role of cheques today.
Este artículo ofrece una guía completa sobre el Sistema de Cuentas por Cobrar, un componente crucial para la gestión financiera eficaz en empresas. Las cuentas por cobrar son activos de las empresas, representando ingresos futuros esperados. Por lo tanto, administrarlas adecuadamente es esencial para mantener el flujo de caja y topar la salud financiera general de una organización.
This guide explores the seamless process of opening a BSBD account online, detailing major banks' offerings and account bonuses. BSBD accounts, or Basic Savings Bank Deposit Accounts, cater to individuals seeking accessible banking solutions with minimal charges. This article outlines the bonus opportunities available from leading American banks and how to maximize these benefits when opening an account online.
Este artículo analiza en profundidad el Sistema de Cuentas por Cobrar, esencial para la gestión financiera eficaz de una empresa. Abordaremos cómo las entidades financieras en los Estados Unidos, tales como Bank of America, Chase Bank, Citibank, Wells Fargo, SoFi Bank y Capital One Bank, ofrecen incentivos a través de cuentas de cheques para optimizar esta gestión. Los lectores obtendrán información valiosa sobre estrategias para maximizar estos beneficios bancarios mientras manejan eficientemente sus cuentas por cobrar.
This guide delves into the process of online bank account openings, highlighting different offers from banks in the United States. The "Bsbd Account Opening Online" signifies the ease and efficiency of opening bank accounts digitally, making banking more accessible and convenient in today's fast-paced world.
This guide provides comprehensive insights into online bank accounts, with a focus on the functionality and significance of cheques. Originally, cheques have been essential financial instruments, defined as written orders directing banks to pay a specific amount. In the digital era, their use has evolved, partly due to the increasing demand for online banking. This article also includes a comparison of major US banks offering bonuses for new account openings.

