Este artículo explora la gestión de cuentas por cobrar en el ámbito financiero, abordando su impacto en el flujo de caja y la liquidez de las empresas. La gestión eficiente de las cuentas por cobrar es crucial para el éxito financiero, ya que asegura un flujo de efectivo continuo mediante la correcta administración de los créditos otorgados a los clientes.

La gestión de cuentas por cobrar es un aspecto fundamental en la administración financiera. Su adecuada gestión asegura que las empresas mantengan un flujo de efectivo saludable, permitiéndoles cubrir sus obligaciones financieras y reinvertir en su crecimiento. Este proceso implica la administración de las facturas emitidas a los clientes y la supervisión de los plazos de pago, así como la implementación de estrategias para reducir el tiempo de cobro y minimizar el riesgo de morosidad. Examinemos más a fondo por qué esta gestión es importante y qué implica en diferentes contextos.
El proceso de cuentas por cobrar incluye diversas actividades que van desde el envío de facturas hasta la negociación de pagos con clientes morosos. La falta de atención a este aspecto puede llevar a complicaciones significativas, como problemas de liquidez, disminución de ingresos y, en última instancia, el fracaso del negocio. En muchos casos, las pequeñas empresas fallan no solo por la falta de ventas, sino también por no gestionar adecuadamente sus cuentas por cobrar.
En un entorno competitivo, la velocidad de la conversión de cuentas por cobrar en efectivo es crucial. Las empresas que logran cobrar más rápido pueden reinvertir en su operación, pagar a sus proveedores a tiempo y cumplir con sus obligaciones salariales. Es esencial entender que la gestión de cuentas por cobrar no solo implica la recaudación de dinero, sino también la construcción y el mantenimiento de relaciones sólidas con los clientes, lo que podría influir en las decisiones de compra futuras.
Una gestión eficiente de cuentas por cobrar tiene un efecto directo en la liquidez de una empresa. Al garantizar que los pagos se reciban puntualmente, las empresas pueden asegurar que cuentan con los fondos necesarios para operar sin contratiempos. Un flujo de caja positivo permite a las empresas cumplir con sus obligaciones, como el pago a proveedores y empleados, y facilita la planificación para inversiones futuras. En este sentido, profundizaremos en cómo la liquidez impacta en diferentes áreas de un negocio.
La liquidez se refiere a la capacidad de un negocio para convertir activos en efectivo rápidamente. Una empresa con una liquidez saludable es menos probable que enfrente problemas financieros y puede resistir períodos de baja en las ventas o fluctuaciones del mercado. Cuando una empresa tiene suficiente liquidez, puede financiar sus operaciones diarias, realizar inversiones estratégicas y aprovechar oportunidades de crecimiento. Un flujo de caja positivo no solo afecta la capacidad operativa, sino que también puede influir en la percepción que tienen los proveedores y acreedores sobre la estabilidad del negocio.
Sin embargo, la falta de gestión en cuentas por cobrar puede llevar a un bloqueo de liquidez. Por ejemplo, si una empresa tiene muchas cuentas por cobrar que están vencidas, puede encontrarse en una situación donde no tiene suficientes fondos para operar, lo que le obliga a recurrir a préstamos o líneas de crédito, incurriendo en costos adicionales y riesgos financieros. Para evitar esta situación, las empresas deben implementar prácticas adecuadas de seguimiento de cobros y establecer políticas efectivas que incentiven el pago anticipado o puntual de sus clientes.
La apertura de cuentas bancarias online es una herramienta clave en el manejo de las finanzas personales y comerciales en la era digital. Muchos bancos estadounidenses están constantemente compitiendo por atraer nuevos clientes ofreciendo incentivos atractivos. Es esencial tener en cuenta no solo los beneficios inmediatos, como bonos por apertura, sino también lo que estas cuentas pueden ofrecer a largo plazo en términos de servicios y tarifas adicionales.
A continuación, se presenta una comparación de bancos estadounidenses que ofrecen atractivos incentivos para la apertura de cuentas. Esto puede ser útil para aquellas personas o empresas que buscan maximizar el rendimiento de su capital o que desean dar un primer paso hacia una gestión financiera más eficiente.
| Banco | Requisitos del Bono | Monto del Bono |
|---|---|---|
| Bank of America | Depósito directo de $2,000 en 90 días | $200 |
| Chase Bank | Un depósito directo en 90 días | $300 |
| Citibank | Dos depósitos directos sumando $6,000 en 90 días | $450 |
| Wells Fargo | Depósito directo de $1,000 en 90 días | $300 |
| SoFi Bank | Depósito de $1,000 para $50 de bono, o $5,000 para $300 de bono | $50-$300 |
| Capital One Bank | Código de promoción REWARD250; dos depósitos de $500+ en 75 días | $250 |
Source: [Bank of America](https://www.bankofamerica.com/deposits/checking/), [Chase Bank](https://accounts.chase.com/consumer/raf/online/rafoffers?key=1934238931), [Citibank](https://online.citi.com/US/ag/banking/checking-account), [Wells Fargo](https://www.wellsfargo.com/checking/), [SoFi Bank](https://www.sofi.com/banking/), [Capital One Bank](https://www.capitalone.com/bank/checking-accounts/online-checking-account/).
Los bonos por apertura de cuenta son ofrecidos generalmente por instituciones financieras para atraer nuevos clientes. Aquí se detallan los pasos para obtener estos beneficios:
En conclusión, tanto la gestión eficiente de cuentas por cobrar como la elección de una cuenta bancaria adecuada son aspectos esenciales para el bienestar financiero de individuos y empresas. Mantener un flujo de efectivo constante es vital para el éxito financiero, y las estrategias adecuadas pueden ayudar a lograrlo. Las empresas deben ver la gestión de cuentas por cobrar como una oportunidad, no solo como una obligación, y adoptar prácticas que integren tecnología y capacitación del personal.
Es igualmente importante mantenerse actualizado sobre los cambios en el mercado financiero y en las políticas de los bancos para aprovechar las mejores oportunidades. La banca digital, las estrategias de cobro y el uso de herramientas ofrece cada vez más posibilidades para mejorar la gestión financiera. Solo aquellos que se adapten activamente a estos cambios podrán sostener un crecimiento sostenible en el tiempo.
Disclaimer: La información anterior se basa en recursos online disponibles hasta octubre de 2023. Estos datos pueden cambiar con el tiempo y según la región. Se recomienda verificar en los sitios web oficiales de los bancos o contactar al servicio al cliente para obtener la información más actualizada antes de abrir una cuenta. Además, algunas recompensas pueden estar disponibles solo en regiones específicas o tener otras restricciones.



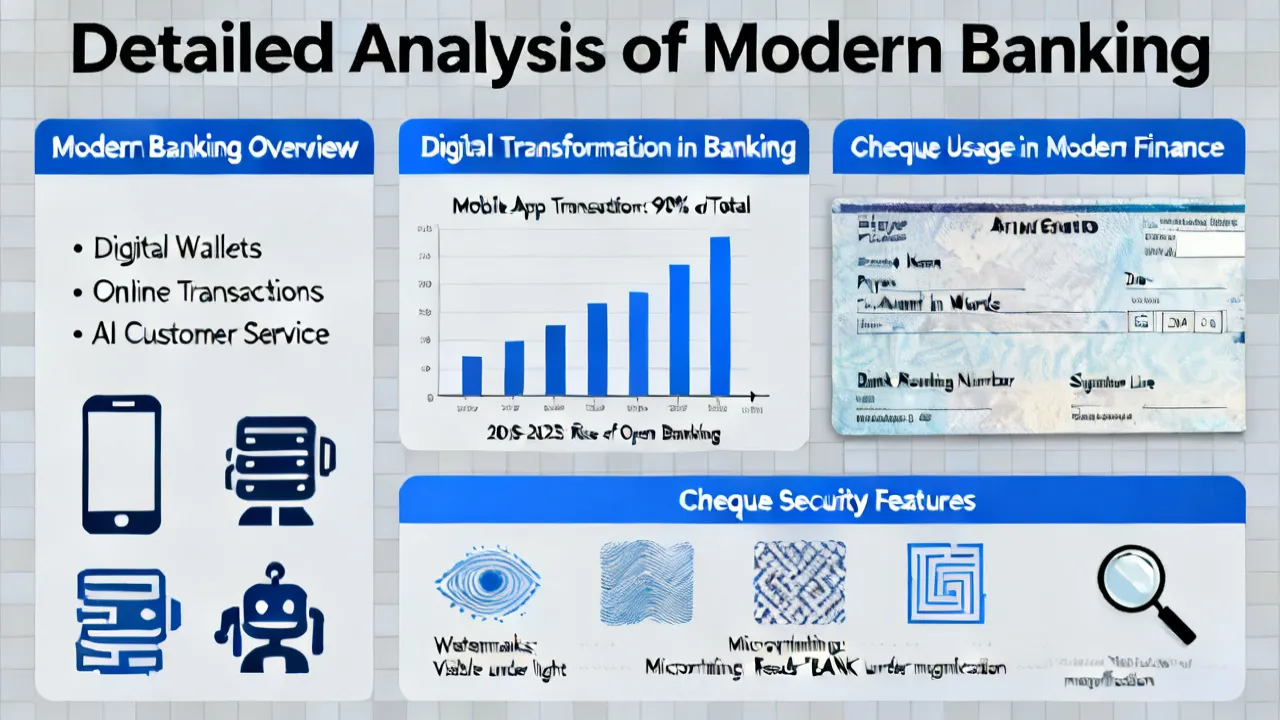
This guide explores the significance of cheques in the present financial landscape, offering an expert's insight into their enduring role even as digital transactions grow. A cheque, as detailed on Wikipedia, is a written, dated, and signed instrument that directs a bank to pay a specific sum of money to the bearer. The article provides a comprehensive analysis and comparison of bank offers alongside the role of cheques today.
Este artículo ofrece una guía completa sobre el Sistema de Cuentas por Cobrar, un componente crucial para la gestión financiera eficaz en empresas. Las cuentas por cobrar son activos de las empresas, representando ingresos futuros esperados. Por lo tanto, administrarlas adecuadamente es esencial para mantener el flujo de caja y topar la salud financiera general de una organización.
This guide explores the seamless process of opening a BSBD account online, detailing major banks' offerings and account bonuses. BSBD accounts, or Basic Savings Bank Deposit Accounts, cater to individuals seeking accessible banking solutions with minimal charges. This article outlines the bonus opportunities available from leading American banks and how to maximize these benefits when opening an account online.
Este artículo analiza en profundidad el Sistema de Cuentas por Cobrar, esencial para la gestión financiera eficaz de una empresa. Abordaremos cómo las entidades financieras en los Estados Unidos, tales como Bank of America, Chase Bank, Citibank, Wells Fargo, SoFi Bank y Capital One Bank, ofrecen incentivos a través de cuentas de cheques para optimizar esta gestión. Los lectores obtendrán información valiosa sobre estrategias para maximizar estos beneficios bancarios mientras manejan eficientemente sus cuentas por cobrar.
This guide delves into the process of online bank account openings, highlighting different offers from banks in the United States. The "Bsbd Account Opening Online" signifies the ease and efficiency of opening bank accounts digitally, making banking more accessible and convenient in today's fast-paced world.
This guide provides comprehensive insights into online bank accounts, with a focus on the functionality and significance of cheques. Originally, cheques have been essential financial instruments, defined as written orders directing banks to pay a specific amount. In the digital era, their use has evolved, partly due to the increasing demand for online banking. This article also includes a comparison of major US banks offering bonuses for new account openings.

